(来源:纳指弹幕组)概念股
*每日更新,仅转述新闻与外资研报观点, 本公众号旨在整理公开信息, 给热爱研究的朋友提供支持, 无任何付费服务, 没有知识星球, 不代找研报, 不提供投资建议。 想建立联系, 可加小编微信: nzdmz001
盘面点评
]article_adlist-->新闻与观点
]article_adlist-->存储供需缺口延续至2028年,HBM价格仍有上修空间:摩根大通将2026—2028年全球存储TAM上调4%—8%,预计2027年HBM价格同比上涨42%;晶圆厂建设需2—2.5年,2028年仍可能短缺约30万片/月产能。(来源:摩根大通,26年8月9日)苹果测试长鑫存储DRAM,潜在使用范围扩至iPhone与MacBook:苹果正测试长鑫存储芯片,并就中国市场销售设备采用CXMT产品展开早期讨论;AI需求造成的全球存储紧张推动供应链多元化,惠普与宏碁也已在美国以外部分设备使用CXMT。(来源:Reuters、WSJ,26年8月9日)Sony与TSMC拟投资约63亿美元生产下一代图像传感器芯片:双方计划投资约1万亿日元在日本设立合资项目,Sony与TSMC拟分别持股约60%和40%,最快2029年在熊本商业化生产,并延伸至汽车、机器人等Physical AI应用。(来源:Reuters、Nikkei,26年8月10日)SK海力士批准约383亿美元韩国晶圆厂投资:公司将在2031年前投入54.3万亿韩元,其中35.2万亿用于Yongin Y2 DRAM厂、19.1万亿用于Cheongju M17 NAND厂,先进DRAM、HBM与NAND产能建设进入新阶段。(来源:Reuters,26年8月7日)Meta发布面向Agent任务的Muse Glimmer开放权重模型:Muse Glimmer规模小于主流前沿模型,可在单张显卡的Mac或PC运行,重点服务Agentic任务;本地部署与开放权重路线扩大,将推动低成本推理、端侧算力与开发工具需求。(来源:Reuters,26年8月10日)中国互联网资本开支有望在下半年接近翻倍:高盛预计国产芯片供给与Agentic AI推升Token需求,龙头季度资本开支由一季度200亿—300亿元升至三、四季度400亿—500亿元,阿里云增速加快至45%。(来源:高盛,26年8月10日)中国光模块尚未被FCC现行规则列为受限产品:花旗认为中国厂商供应美国CSP约60%—70%的高速模块,替代产能不足;现行FCC 26-50未限制光收发器,短期演变为实质禁令的概率较低。(来源:花旗,26年8月9日)软件交易从统一AI折价转向基础设施与应用分化:高盛交易台称数据基础设施、可观测性、Agent运行时与开发工具获得新增用量预期,纯应用软件仍需证明AI不会替代席位收入;企业采用开放权重模型也在加快。(来源:高盛,26年8月10日)规格优化不改供应危机性质:SOCAMM单CPU容量由1.5TB降至768GB,Rubin Ultra从16层HBM4E调整为8层或12层,但AI CPU单位TAM预计以155%复合增速扩张,更多芯片数量可抵消单机容量下降。晶圆扩产仍赶不上需求:DRAM月产能预计由2025年底190万片增至2028年底285万片,但建厂至爬坡需2—2.5年,HBM晶圆消耗惩罚为普通DRAM的3—4倍,2028年供需平衡仍需额外约30万片/月。长期协议锁量并平滑价格:二季度LTA预付款约占合同价值20%—25%,覆盖50%—70%产量,AI与服务器产品较其他存储溢价30%—40%;报告预计DRAM ASP在2026年上涨235%后,2027和2028年仍增29%和7%。
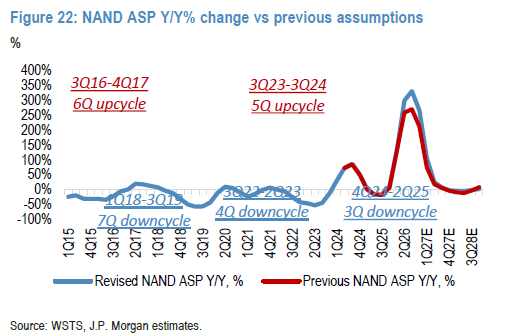
摩根大通(JPM):NAND,ASP,周期(来源:JPM,260809)强定价推动盈利预测继续上修:摩根大通将2026和2027财年营业利润预测分别上调至8.00万亿和11.24万亿日元,较此前提高约8%和6%,企业级SSD二季度提价强度是主要增量。LTA验证决定估值重估速度:Kioxia计划2027年首次推出多年度协议,2028年目标覆盖50%产量;市场将重点核对取消条款、价格平滑机制和协议能否在实际业绩中稳定盈利。产品组合向高性能NAND延伸:公司以CM、GP和LC三类产品扩大NAND份额,其中基于SLC的Super High IOPS GP系列可能成为中期供需收紧的新变量。新厂投资先锁定长期厂房空间:Yongin Y2计划2027年7月动工,主要支持2031年后的DRAM扩张;M17预计2028年底完成首个洁净室,投资期延续至2031年4月,短期不会立即形成大量供给。HBM折价传闻被认为失真:报告认为投资者预期2027年HBM ASP同比翻倍过于激进,但较竞争对手折价50%的说法同样不准确;年度重定价和与Nvidia的多年合作为价格提供缓冲。股东回报成为近期核心催化:管理层计划在三季度末前公布新方案,摩根大通预计未来三年累计自由现金流超过800万亿韩元,资本回报承诺将影响市场对扩产强度与盈利耐久性的定价。阿里云成为业绩季主要亮点:高盛预计阿里云同比增速升至45%,但中国AI云利润率约10%—15%,仍明显低于AWS最近季度39%,资本开支回收速度和外部云收入占比是关键验证项。平台利润修复来自单均经济改善:美团外卖每单利润预计在2026年三、四季度及2027年升至0.4、0.7和0.8元,京东与美团二季度调整后经营利润预计同比增长587%和56%。资本开支与经营现金流形成新约束:ByteDance 2026年资本开支据报可能达4000亿—5000亿元,龙头AI投入增速快于经营现金流;市场将关注外部融资、业务拆分和内部模型投入的回报周期。价格与风格回撤速度开始放缓:AI硬件相对软件上半年一度拉开超过100%的收益差,近期动量与小盘因子已回落到长期均值甚至极端低位,继续快速下跌的价格动能有所减弱。宽度、杠杆和资本开支仍需消化:10项信号中市场集中度、杠杆与资本开支/盈利处于较高风险区,意味着拥挤度虽已下降,但基本面兑现与资金结构尚不足以确认调整结束。分散化从软科技延伸至现金回报:高盛建议逐步增加H股互联网与软件、国内政策受益股、盈利上修的超跌非科技资产,以及IPO与现金回报主题,目标是提高组合低相关性而非简单退出AI。
6花旗(Citi)|FCC潜在监管与中国光模块供应链(26年8月9日)
花旗梳理FCC 26-50后认为,现行规则尚未禁止中国光模块出口美国,光收发器只在硬件与软件物料清单披露讨论中被举例,并未列入受限产品。若采用生产商名单方式,中国供应商占美国CSP高速模块60%—70%的现实与替代产能不足会使执行难度很高;按生产地限制虽在制度上更可行,但泰国、越南和马来西亚同样会被视为外国生产,且美国本地产线短期难以满足AI建设需求,因此近期形成实质禁令的概率不高。公司层面,东山精密与新易盛直接出口敞口较高,天孚通信因被动器件与间接供货相对更具缓冲。
现行规则未覆盖光收发器:FCC 26-50把限制分为指定生产商和生产地两类,当前生产地类别覆盖无人机、路由器、逆变器和先进机器人,光收发器尚未被正式纳入。全外国生产限制将扩大冲击面:美国本土产品标准要求美国来源含量至少65%,2029年升至75%;若按生产地执行,东南亚工厂也无法豁免,短期将移除美国AI建设所需的大部分模块供给。供应链暴露因产品形态而分化:东山精密和新易盛直接向美国出口光模块,生产商或全外国生产限制下敞口较高;天孚通信以被动器件为主,直接授权风险相对较低。
7大摩(MS)|Wiwynn二季度利润率与服务器项目(26年8月9日)
大摩认为Wiwynn二季度经营利润率7.3%符合预期,毛利率9.3%环比提高200个基点,主要因本季未交付GB机架,且部分客户自4月起将内存和CPU排除在收入与成本之外。收入2781.53亿新台币,同比增63%;经营利润202.18亿,同比增69%;净利润149.69亿,同比增53%,符合预期。研发费用因新项目环比增长99%拖累利润,但公司是微软、Meta、亚马逊通用服务器供应商,并可能拓展Google,同时为Meta与Oracle供应AMD Helios机架,客户与AI服务器项目决定增长。
业务模式变化抬升表观毛利率:部分客户转向代工寄售模式,内存和CPU不再计入收入与成本,加上本季没有GB机架出货,使毛利率环比提高200个基点,但不能完全等同于底层盈利能力同步跃升。研发投入为后续项目提前准备:二季度运营费用高于预期,主要因为新项目相关研发费用环比增长99%;经营利润仍同比增长69%,显示规模增长可部分吸收前置投入。客户扩张决定中期服务器弹性:公司已服务微软、Meta和亚马逊,潜在新增Google,并是Meta与Oracle的AMD Helios机架供应商;新客户导入、数据中心建设和AI服务器渗透是主要变量。
8高盛(GS)|交易台资金流、中国互联网与北亚轮动(26年8月10日)
高盛交易台记录,上周美国股票小幅净卖出,宏观产品空头卖出超过多头买入,单股总成交增幅为7周最大;金融连续第4周获净买入,能源8周来首次遭净卖出。亚洲交易量环比增22%,卖出偏度收窄至-20个基点,日本是唯一显著净买入市场,台湾、香港和韩国偏卖;科技净卖出主要来自台湾中下游及日韩大型存储,但对北亚ETF的供给更重,长线资金买入日本科技与金融。研究观点聚焦中国互联网云增长与资本开支、AI硬件回撤后的分散化、NYPCB高端ABF扩产和Fujikura业绩上修,同时认为盈利上修与本地催化令北亚更占优。
亚洲资金流由日本净买入支撑:韩国单周外资净流出约50亿美元,印度净流入12亿美元,台湾约净流入3亿美元;交易台显示日本获得实质净买入,而台湾、香港和韩国仍偏卖。科技内部从台湾转向日韩选择性配置:对台湾中下游和日韩大型存储的卖盘仍在,但对北亚ETF的供给更大;对冲基金卖出科技的同时买入韩国存储,长线资金则增配日本科技与金融。研究催化集中云、载板与光通信:中国互联网业绩季关注云增长和AI资本开支,NYPCB新设高端CoPoS载板厂,Fujikura业绩和指引上修,构成北亚硬件与数字平台的主要催化。
9高盛(GS)|TMT销售点评:存储周期、软件分化与AI融资(26年8月10日)
高盛TMT销售点评认为,存储争论在于:多头依据2027年前HBM和DRAM售罄、LTA底价及短缺延续至2028年,空头关注价格涨幅在2027年二、三季度见顶、客户因成本压力下调单机规格。软件从AI受损交易转为分化,数据基础设施、可观测性、Agent运行时和开发工具获得新增用量预期,应用软件仍需证明AI不会替代席位收入。企业以开源模型降本,Pinterest称特定场景单次成本低于闭源模型的8%;AI增发占年内增发约40%,2027年云厂资本开支达1.1万亿美元并高于经营现金流1500亿美元。
存储争论转向价格二阶变化:绝对价格预计仍涨至2027年中,但稀缺性驱动的估值扩张已减弱;LTA底价能否稳定70%中高段毛利率,以及HBM组合能否抵消传统DRAM与NAND放缓,是下一阶段核心。软件估值取决于AI新增用量证据:数据平面、可观测性、Agent运行时和开发工具近期反弹,应用软件仍承受结构性折价;后续财报需证明AI带来使用量或货币化,而非替代原有席位与工作流。开放权重模型加快企业推理降本:Pinterest表示特定场景下开放模型单次成本低于闭源模型的8%,Duolingo也在质量相近时优先切换开放权重;定制化、数据控制与推理成本推动混合模型栈扩大。AI资本开支将扩大外部融资:2027年云厂资本开支或达1.1万亿美元并超过经营现金流1500亿美元,高盛信用策略预计约35%可由债务融资,对应全球发行约4000亿美元,股权融资仍将补充资产负债表。
10花旗(Citi)|Asia EOD:日本、韩国与中国收盘(26年8月10日)
花旗Asia EOD显示,日本、韩国和中国在弱美国就业数据后的风险偏好回升中普遍上涨,但科技内部明显分化;中国部分包括内地与香港。日本日经225涨2.08%,Recruit因上调盈利指引涨停。韩国KOSPI涨0.7%、KOSDAQ涨7.0%,成交额较20日均值低43%,外资净卖出约10亿美元,但本地机构和ETF推动中小盘扩散。中国内地上证涨0.67%、创业板跌0.73%;香港恒指和恒生科技分别涨1.05%和1.26%,黄金、医药与地产较强,AI芯片和光模块承压。
日本盈利上修与加息预期并行:Recruit涨22.79%,将全年经营利润指引上调至9450亿日元,Indeed需求同比增50%;市场同时提高对日本央行提前加息的关注。韩国中小盘由本地资金推动:KOSDAQ自7月30日低点反弹33%;SK海力士批准Y2与M17合计约380亿美元投资,设备材料股大涨,而三星电子与海力士股价小跌。内地地产医药强于AI芯片:上证、深证涨0.67%和0.57%,创业板跌0.73%;寒武纪因收入不及预期跌6.33%,地产受北京放松购房限制提振,药明康德获法院裁定支持。香港风险偏好修复但光模块承压:南向净流入2.6亿美元;阿里巴巴因Qwen或接入中国Mac的Apple Intelligence涨2.34%,中际旭创受AAOI扩产消息拖累跌6.94%。
近期公众号文章
外资TMT观点 | ALAB 3Q beat指引32%,ScorpioX推动季度收入环增40% (周三, 260805)
点评合集:美国限制光模块了什么?各家券商怎么看?
外资TMT观点 | 美国打算限制光模块? (周二, 260804)
外资TMT观点 | 美国企业经OpenRouter流向中国开源模型的Token占比持续超过30% (周一, 260803)
外资TMT观点 | 三大云厂在手订单升至1.7万亿美元, 增速已快于资本开支 (周日, 260802)
费城半导体: 自1995年以来, 14 轮剧烈调整全复盘 - 下跌修复要多久? (周日, 260802)
外资交易台: 对冲基金重新加仓,美股录得2020年11月以来最大净买入(周六, 260801)
网上配资外资TMT观点 | 美股科技大奇迹日, 在FOMC和2Q云厂业绩后, 开启了暴力反弹 (周五, 260731)
外资TMT观点 | 费半抛售速度已经处于历史极端情况; 韩国杠杆去化进入尾声 (周三, 260729)
]article_adlist-->

声明:
1) 本公众号为私人所有与任何组织和机构无关;本公众号的原则是仅提供精选的研报摘要, 并且主题范围主要限制在TMT领域;研报原文的内容事实上远超本公众号进行归纳的篇幅,本公众号仅对研报原文进行归纳和转述;本公众号将严格限制研报原文的直接曝光, 保护原文的版权;
]article_adlist-->
2) 如需获取报告,请自行联系撰写这些研究报告的机构的销售人员;这些研报内容总结的目的是方便具有这些研报权限的机构投资者筛选他们感兴趣的报告,本公众号不会对这些研究报告的原文进行分发,售卖和转载;
3) 本公众号不对研究报告中出现的任何观点进行背书;公众号的关注者也不应该依赖文章中出现的观点进行投资决策;本公众号不会提供任何形式的投资建议和咨询。元股证券:ygzq.hk
Disclaimer:
1) This blog is privately owned and is not affiliated with any organization or institution. Our core principle is to provide curated summaries of selected research reports, with a primary focus on the TMT sector. Actually, the full content of the original reports goes far beyond the scope of our summaries; this blog offers only distilled highlights and interpretations. We strictly avoid any direct exposure of the original reports to protect intellectual property rights.
2) If you wish to access the full reports, please contact the sales representatives of the institutions that authored them. The purpose of these summaries is to help institutional investors—who already have access to such reports—quickly identify topics of interest. This blog does not distribute, sell, or republish full versions of any research report.
3) This blog does not endorse any of the views expressed in the research reports. Followers should not rely on the opinions mentioned herein for investment decisions. This blog does not provide any form of investment advice or consulting services.概念股
]article_adlist-->

海量资讯、精准解读,尽在新浪财经APP
股票配资网|在线查询官网提示:本文来自互联网,不代表本网站观点。