“教你赚大钱的人,自己却在负债?”——当这条网友评论刷屏社交平台时,《富爸爸穷爸爸》的作者罗伯特·清崎正站在舆论的风口浪尖。
这位79岁的畅销书作家近日在一档播客节目中轻描淡写地撂下一句话:“我的债务是12亿美元。”约合人民币80多亿元的数字一出,评论区瞬间炸了锅。
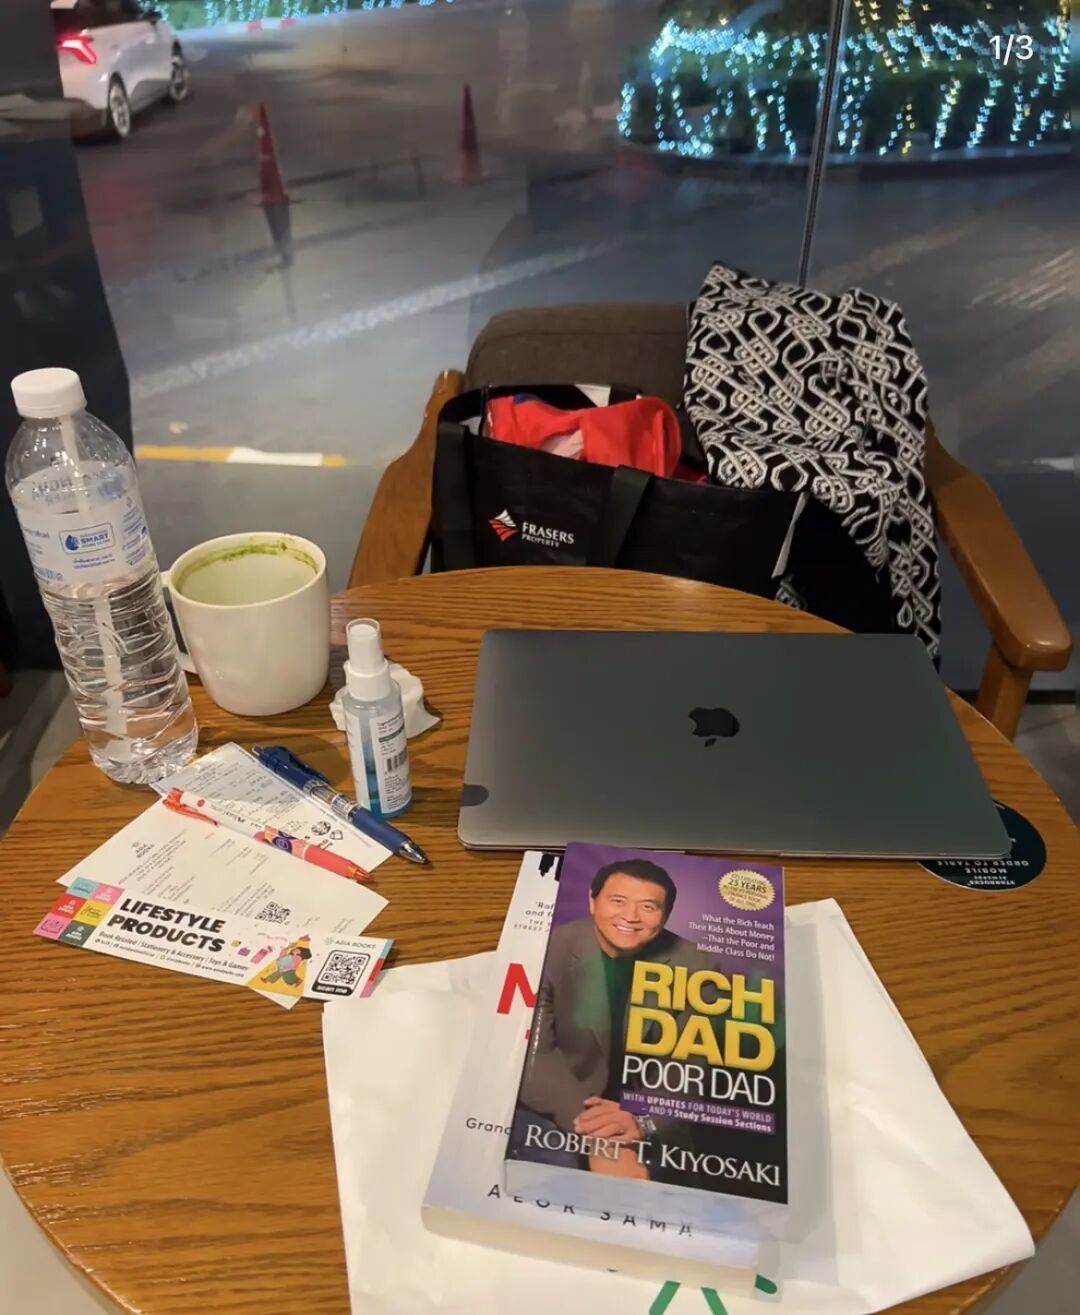
有人骂他是骗子,有人说早就看清了。教了无数人“让钱为你工作”的财商启蒙之父,自己却欠下天文数字般的债务——这戏剧性的反差,让无数曾经把《富爸爸穷爸爸》奉为理财圣经的读者感到困惑甚至愤怒。
01
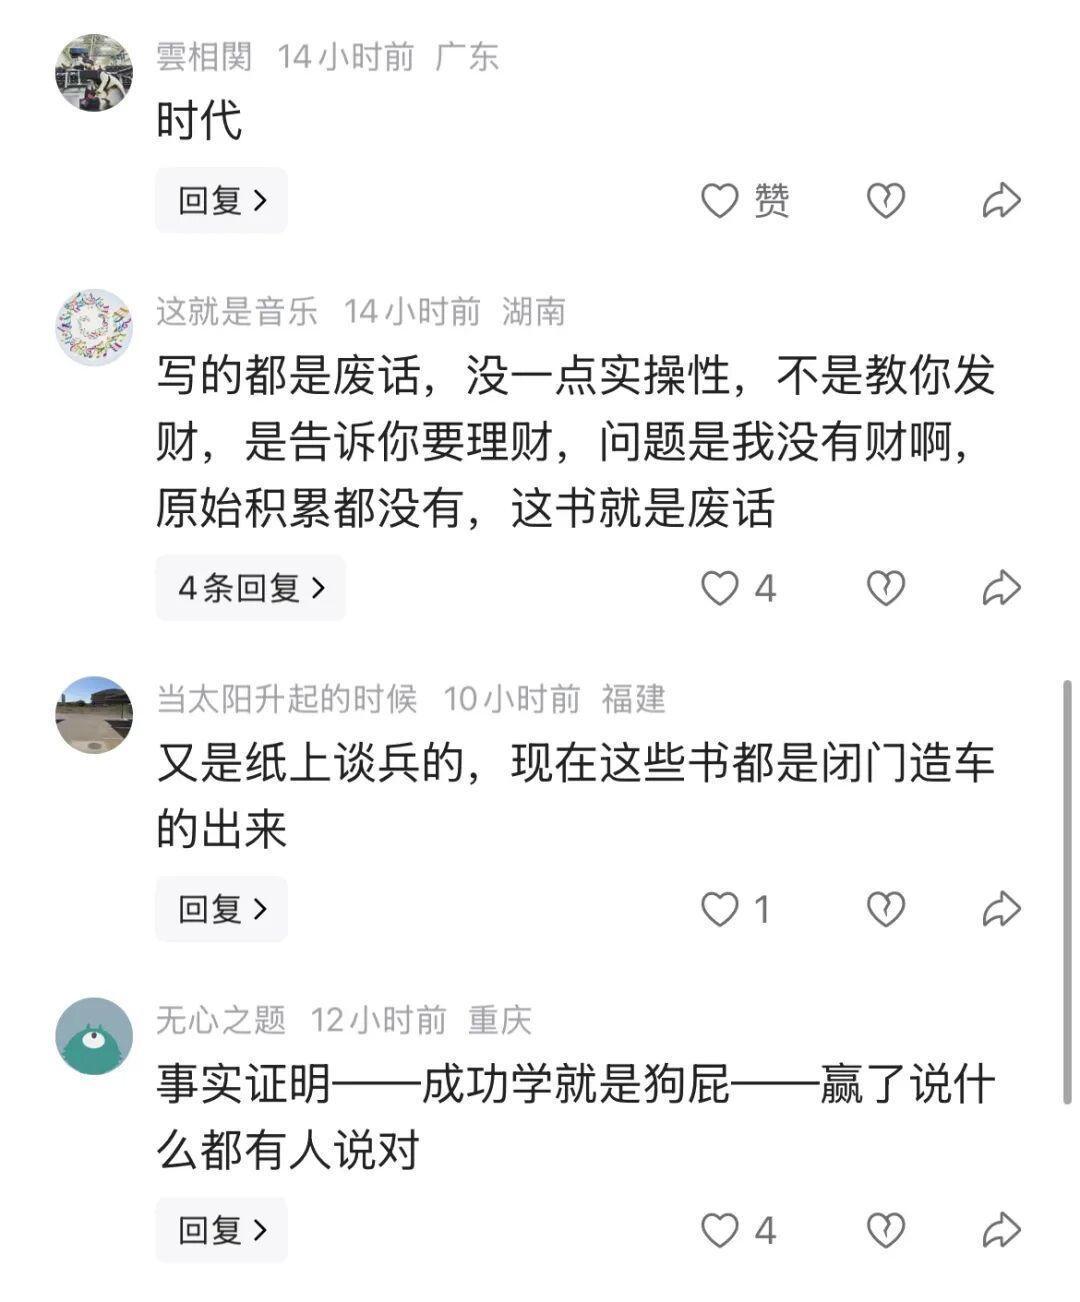
有网友直言不讳:“写的都是废话,没一点实操性,不是教你发财,是告诉你要理财,问题是我没有财啊,原始积累都没有,这书就是废话。”
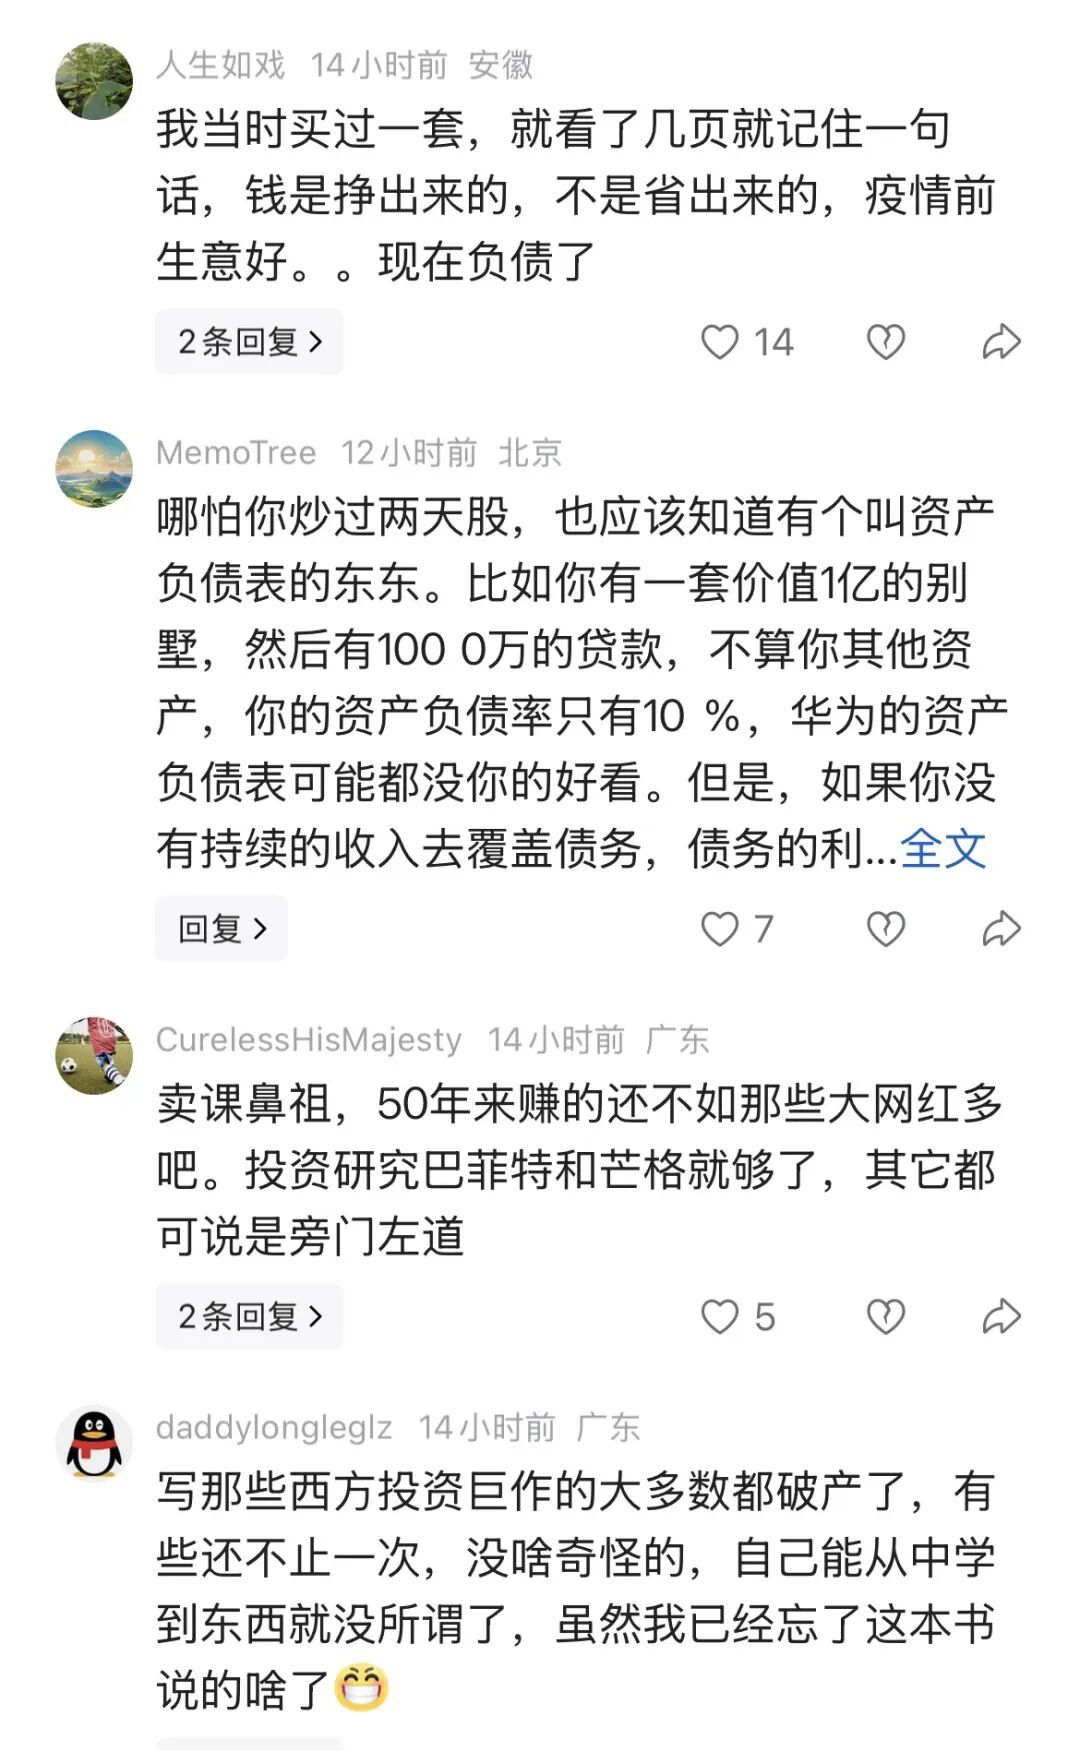
还有人翻出陈年旧账:“我当时买过一套,就看了几页就记住一句话,钱是挣出来的,不是省出来的,疫情前生意好……现在负债了。”
更有毒舌评论一针见血:“事实证明成功学就是狗屁,赢了说什么都有人说对。”
网上的嘲讽和质疑铺天盖地,但事实果真如此吗?
清崎的前妻兼长期商业伙伴金·清崎很快出面澄清:这12亿美元并非罗伯特个人欠下的贷款,而是他与合作伙伴共同持有的约1500套公寓的整体项目负债。贷款主体是项目公司,背后有房产实物做抵押,靠租金现金流供养,清崎个人承担的份额要小得多。据《名利场》杂志估算,他个人实际承担的债务约在3000万至6000万美元之间。虽然对普通人来说依然是天文数字,但和12亿美元确实差着两个数量级。
说白了,这更像是一套精心设计的流量话术。正如金·清崎所说,清崎喜欢“说一些令人震惊的话”,用十亿级的数字吸引眼球,然后再详细阐述他那套“投资性债务是好债务”的理念。
02
元股证券:ygzq.hk清崎本人对此也毫不避讳。他在播客中坦言:“普通人别学我,明白吗?我从1974年就开始研究这套东西……想学会用债,你最好先受点教育。”在他的理论框架中,债务分好坏——借钱购买能产生现金流的资产是“好债务”,信用卡透支、借钱消费才是“坏债务”。他把每笔独立投资分别置于不同的有限责任公司名下,一旦某个项目出问题,彼此之间互不牵连。“如果一切都完了,你可以找我的律师谈。防火墙——这就是富人玩游戏的玩法。”
这套逻辑在理论层面自洽,但风险同样真实存在。亚利桑那州理财咨询公司JPTD Partners创始人约翰·普尔发出警告:当债务达到12亿美元的规模时,投资者“最好非常清楚自己在做什么”。杠杆在房地产价格上涨和现金流稳定时可以放大收益,但当资产价格停止上涨、利率上升或租金收入下降时,同样会迅速放大损失。清崎所谓的“富爸爸式债务”,对缺乏经验和风险承受能力的普通投资者而言,可能很快演变成“穷爸爸式破产”。
更有网友一针见血地指出:“哪怕你炒过两天股,也应该知道有个叫资产负债表的东西。比如你有一套价值1亿的别墅,然后有1000万的贷款,资产负债率只有10%。但是,如果你没有持续的收入去覆盖债务,债务的利息就会……”这段话点出了问题的核心——杠杆本身不是问题,问题在于有没有持续的收入去覆盖债务。
03
移动股票配资其实,清崎的争议远不止这一次。他的商业生涯几经沉浮,投资理念也一直备受争议。但不可否认的是,《富爸爸穷爸爸》全球累计销量超过4400万册,是无数人的财商启蒙读物。书中最核心的“资产是往你口袋里装钱的东西,负债是从口袋里掏钱的东西”这一概念,至今仍有价值。
可问题在于,清崎教给读者的是理念,他自己干的是高风险操作。他欠12亿,背后有12亿以上的资产撑着;普通人欠12万,可能就要拆东墙补西墙了。正如一位网友所评论的:“写那些西方投资巨作的大多数都破产了,有些还不止一次,没啥奇怪的,自己能从中学到东西就没所谓了。”
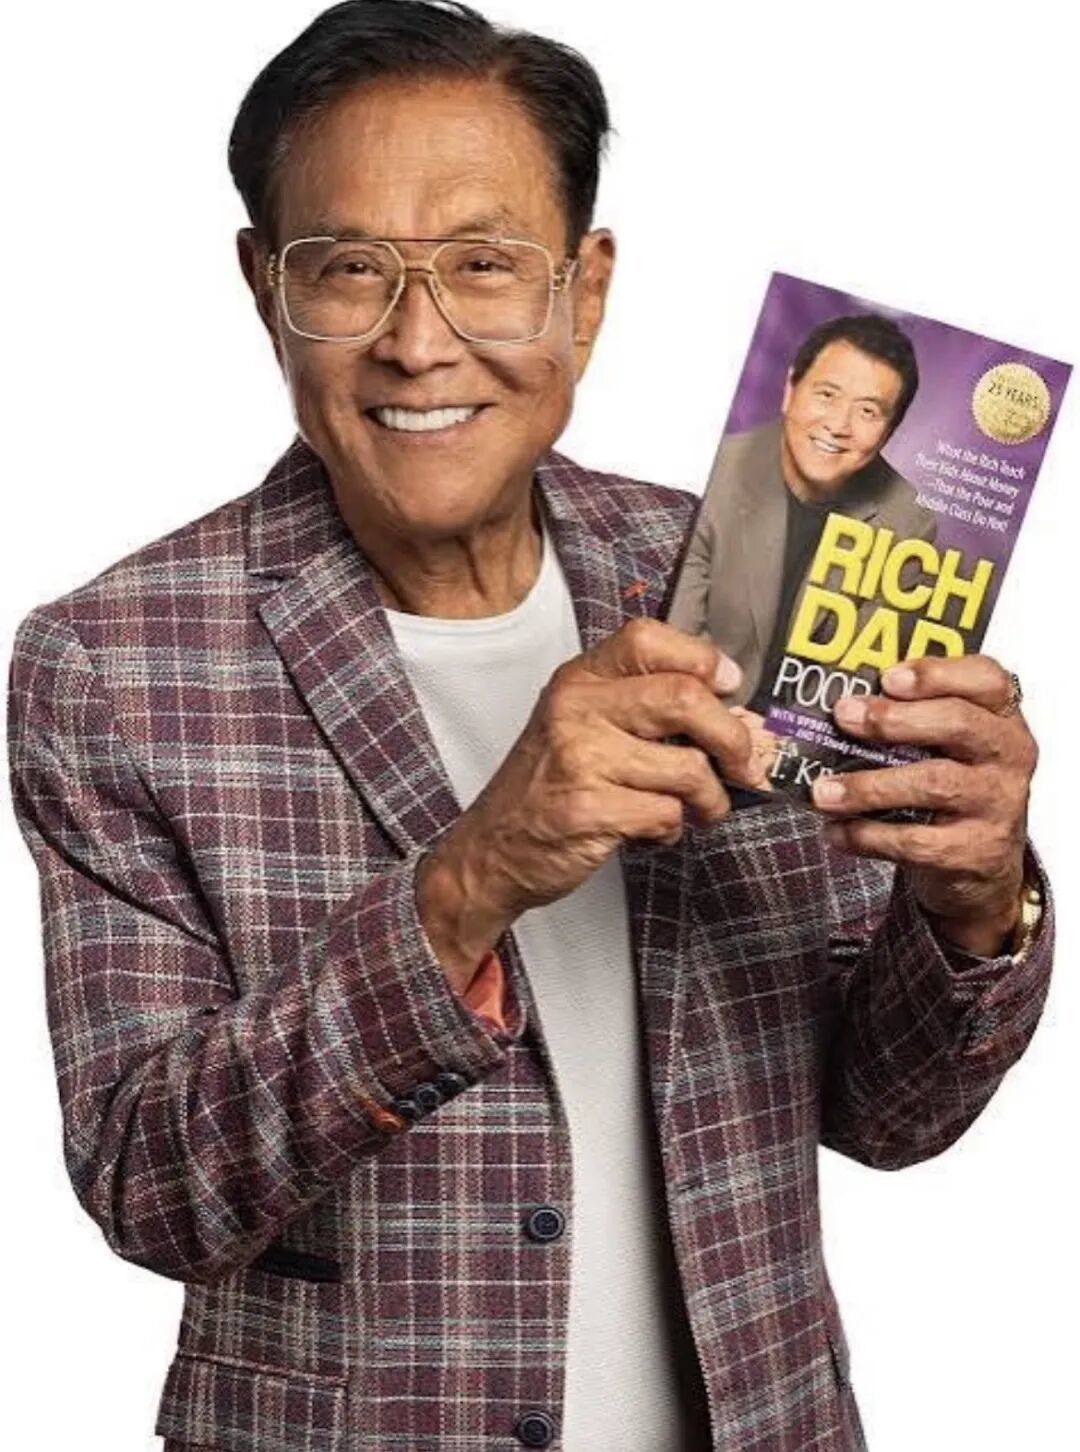
失业君小编总结认为,这场12亿美元负债风波,与其说是清崎的“翻车”,不如说是一面照妖镜——照出了理财教育中“理念”与“实操”之间那道普通人难以跨越的鸿沟。书可以看,观念可以学,但别轻易复制作者的操作。毕竟,他的玩法有整套架构和团队来托底,并不适合直接照搬到普通人的现实生活。
正如有网友所说:“负债百万是失败,负债百亿那是本事啊。”这句话虽是调侃,却也点破了清崎这套玩法与普通人之间的距离。当“富爸爸”的债务数字后面多了几个零,它就不再是普通人的困境,而成了另一个维度的游戏。
而对你我这样的普通读者来说南宁股票配资,看懂这场游戏规则就够了——别轻易下场。
股票配资网|在线查询官网提示:本文来自互联网,不代表本网站观点。